ربحية وكالة السفر: اعرف إلى أين تذهب أموالك فعليًا
يمكن لوكالة السفر تحقيق مبيعات قوية، ومع ذلك تجد صعوبة في معرفة مدى ربحية أعمالها فعليًا.
للوهلة الأولى، تبدو العملية الحسابية بسيطة: بيع جولة مقابل 2,000 دولار، ودفع 1,500 دولار للمورّد، وبالتالي تكون الوكالة قد حققت 500 دولار. ولكن في الواقع، نادرًا ما تكون الأمور المالية في وكالات السفر بهذه البساطة. فقد تصل مدفوعات العملاء على أقساط، وقد تختلف مواعيد الدفع للمورّدين، ويمكن أن تغيّر عمليات الاسترداد المبلغ النهائي، كما يمكن للخدمات الإضافية أن تؤثر في التكلفة الإجمالية للحجز.
لهذا السبب، لا ينبغي قياس ربحية وكالة السفر من خلال إجمالي المبيعات فقط.
ولفهم الوضع المالي الحقيقي لوكالة السفر، تحتاج الشركات إلى رؤية الصورة الكاملة: كم تم بيعه، وكم دفع العملاء، وما المبلغ المتبقي عليهم، وكم تم دفعه للمورّدين، وما المبالغ التي تم استردادها، وما الذي تبقى كإيرادات أو أرباح فعلية.
إيرادات المبيعات ليست هي نفسها الأرباح
من أكثر الأخطاء شيوعًا في إدارة أعمال السفر اعتبار إيرادات المبيعات بمثابة أرباح.
لنفترض أن وكالة ما باعت باقة عطلة مقابل 3,500 دولار. قد يبدو هذا الرقم جيدًا في تقرير المبيعات الشهري. لكن الوكالة قد تضطر إلى دفع 2,700 دولار للمورّدين، و200 دولار للخدمات الإضافية، وإجراء استرداد بقيمة 100 دولار.
المبلغ المتبقي يختلف كثيرًا عن قيمة البيع الأصلية البالغة 3,500 دولار.
وتصبح هذه المسألة أكثر أهمية عندما تدير الوكالة عشرات أو مئات الحجوزات في الوقت نفسه. إذ يمكن أن يصبح حساب الربحية يدويًا أمرًا صعبًا بسرعة، خاصة عندما يتم تسجيل المدفوعات في أماكن مختلفة.
وينبغي أن يكون الهيكل المالي الواضح قادرًا على الإجابة عن عدة أسئلة:
- كم بلغت مبيعات الوكالة؟
- كم دفع العميل فعليًا؟
- كم لا يزال العميل مدينًا به؟
- كم تدين الوكالة للمورّدين؟
- ما الحجوزات التي تم استرداد مبالغها؟
- ما النتائج المالية النهائية لكل عملية بيع؟
- كم تبلغ الأرباح الناتجة عن الجولات أو الخدمات أو الحجوزات الفردية؟
من دون هذه المعلومات، قد تعرف الوكالة حجم مبيعاتها، لكنها لن تكون قادرة على فهم ربحيتها الحقيقية بشكل كامل.
لماذا تتبع الربحية مهم لوكالات السفر؟
تتعامل وكالات السفر مع معاملات مالية أكثر تعقيدًا من مجرد بيع منتج بسيط.
فقد يتضمن حجز واحد رحلات جوية، وإقامة فندقية، ونقلًا، وجولات سياحية، وتأمينًا، وتأشيرات، وخدمات سفر أخرى. وقد يكون لكل عنصر مورّدون وأسعار وعملات ومواعيد دفع وعمولات مختلفة.
على سبيل المثال، قد يحجز العميل باقة سفر تشمل:
- رحلات جوية دولية
- إقامة فندقية
- خدمة نقل من وإلى المطار
- تأمين سفر
- رحلات وأنشطة سياحية
قد يدفع العميل للوكالة مقدمًا، بينما تقوم الوكالة بدفع مستحقات المورّدين المختلفين وفق جداول زمنية منفصلة.
إذا لم تكن هذه المعاملات مرتبطة ببعضها، يصبح من الصعب تحديد النتيجة المالية الفعلية للحجز.
قد ترى الوكالة أن العميل دفع 4,000 دولار، لكن هذا لا يعني تلقائيًا أن الوكالة حققت 4,000 دولار كإيرادات. فقد يكون جزء من هذا المبلغ مخصصًا بالفعل للمورّدين.
وهنا تصبح الإدارة المالية لوكالات السفر أمرًا أساسيًا.
فهم التدفق المالي الكامل
من الطرق الأكثر دقة لفهم الربحية تتبع الرحلة المالية الكاملة لعملية البيع.
البيع → دفعة العميل → دفعة المورّد → عمليات الاسترداد والتعديلات → النتيجة المالية
كل خطوة تؤثر في الصورة النهائية.
1. إنشاء عملية البيع
يبدأ كل شيء من عملية البيع.
تسجل الوكالة ما اشتراه العميل، وسعر البيع، والخدمات ذات الصلة، والأطراف المشاركة في المعاملة.
في هذه المرحلة، من المهم التمييز بين المبلغ الذي تم تحصيله من العميل والتكلفة المرتبطة بتقديم الخدمة.
وهذا يشكل الأساس لحساب النتيجة المالية لاحقًا.
2. تتبع مدفوعات العملاء
لا يدفع العميل دائمًا المبلغ كاملًا دفعة واحدة.
على سبيل المثال، يمكن سداد حجز بقيمة 5,000 دولار على ثلاث مراحل:
- دفعة أولى بقيمة 1,500 دولار
- دفعة ثانية بقيمة 1,500 دولار
- دفعة نهائية بقيمة 2,000 دولار
لذلك تحتاج الوكالة إلى معرفة ليس فقط إجمالي قيمة البيع، بل أيضًا المبلغ الذي تم تحصيله فعليًا.
ويساعد ذلك الشركة على تحديد أرصدة العملاء المستحقة وإدارة الذمم المدينة بشكل أكثر فعالية.
3. إدارة مدفوعات المورّدين
على الجانب الآخر من المعاملة، قد تكون على الوكالة التزامات تجاه شركات الطيران أو الفنادق أو منظمي الرحلات أو شركات النقل أو غيرهم من المورّدين.
لنفترض أن الوكالة استلمت 3,000 دولار من العميل، لكنها لا تزال بحاجة إلى دفع 2,400 دولار للمورّدين.
لذلك فإن الوضع النقدي للوكالة وربحيتها النهائية هما أمران مختلفان.
يساعد إبقاء التزامات المورّدين واضحة الوكالة على معرفة حجم الأموال المرتبطة بهذه الالتزامات وما يتبقى بعد أخذها في الاعتبار.
4. تسجيل عمليات استرداد الأموال
خطط السفر قابلة للتغيير.
قد يتم إلغاء الرحلات، أو تعديل الحجوزات، أو استرداد قيمة بعض الخدمات أو جميعها.
يمكن لعملية الاسترداد أن تغيّر النتيجة المالية لعملية البيع بشكل مباشر.
إذا تمت إدارة عمليات الاسترداد بشكل منفصل عن المعاملة الأصلية، يصبح من الصعب فهم ما حققه الحجز في النهاية.
أما العملية المالية المترابطة فتسمح ببقاء هذه التعديلات جزءًا من السجل الكامل للمعاملة.
من المبيعات الفردية إلى ربحية الأعمال ككل
إن تتبع حجز واحد أمر مفيد، لكن وكالات السفر تحتاج أيضًا إلى فهم الربحية على مستوى الشركة بأكملها.
- ما الجولات التي تحقق أعلى الإيرادات؟
- ما الخدمات التي تحقق هوامش ربح أفضل؟
- ما حجم الأموال المرتبطة بمدفوعات العملاء المستحقة؟
- ما المبلغ المستحق للمورّدين؟
- كيف تؤثر عمليات الاسترداد في النتائج الشهرية؟
تصبح الإجابة عن هذه الأسئلة أكثر صعوبة عندما تكون المعلومات المالية موزعة بين جداول البيانات والرسائل والمستندات والأنظمة المختلفة.
ويسمح النظام المركزي بالانتقال من إدارة المعاملات الفردية إلى رؤية أوسع لأداء الأعمال.
ويكتسب ذلك أهمية خاصة بالنسبة للوكالات التي تقدم أنواعًا متعددة من الخدمات. فقد تبيع الشركة باقات سياحية وفنادق ورحلات جوية وخدمات نقل وتأمين ومنتجات سفر أخرى في الوقت نفسه.
وقد يكون لكل فئة هيكل تكلفة ومستوى ربحية مختلف.
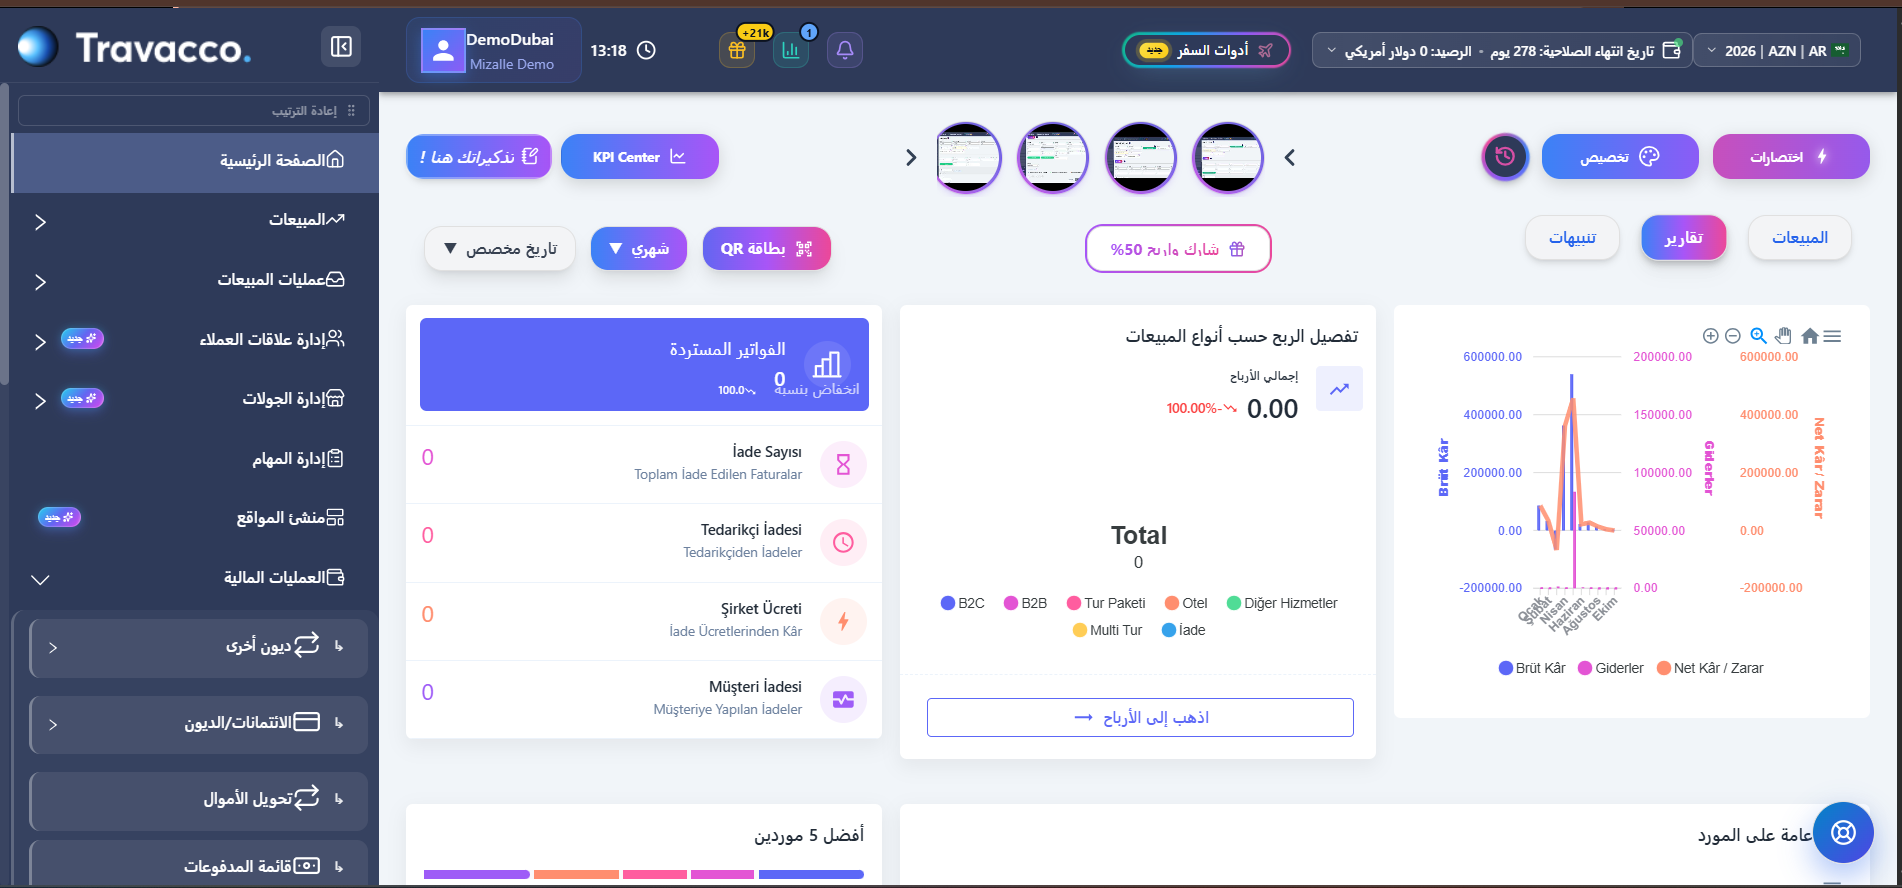
كيف يساعد Travacco وكالات السفر على تتبع الربحية؟
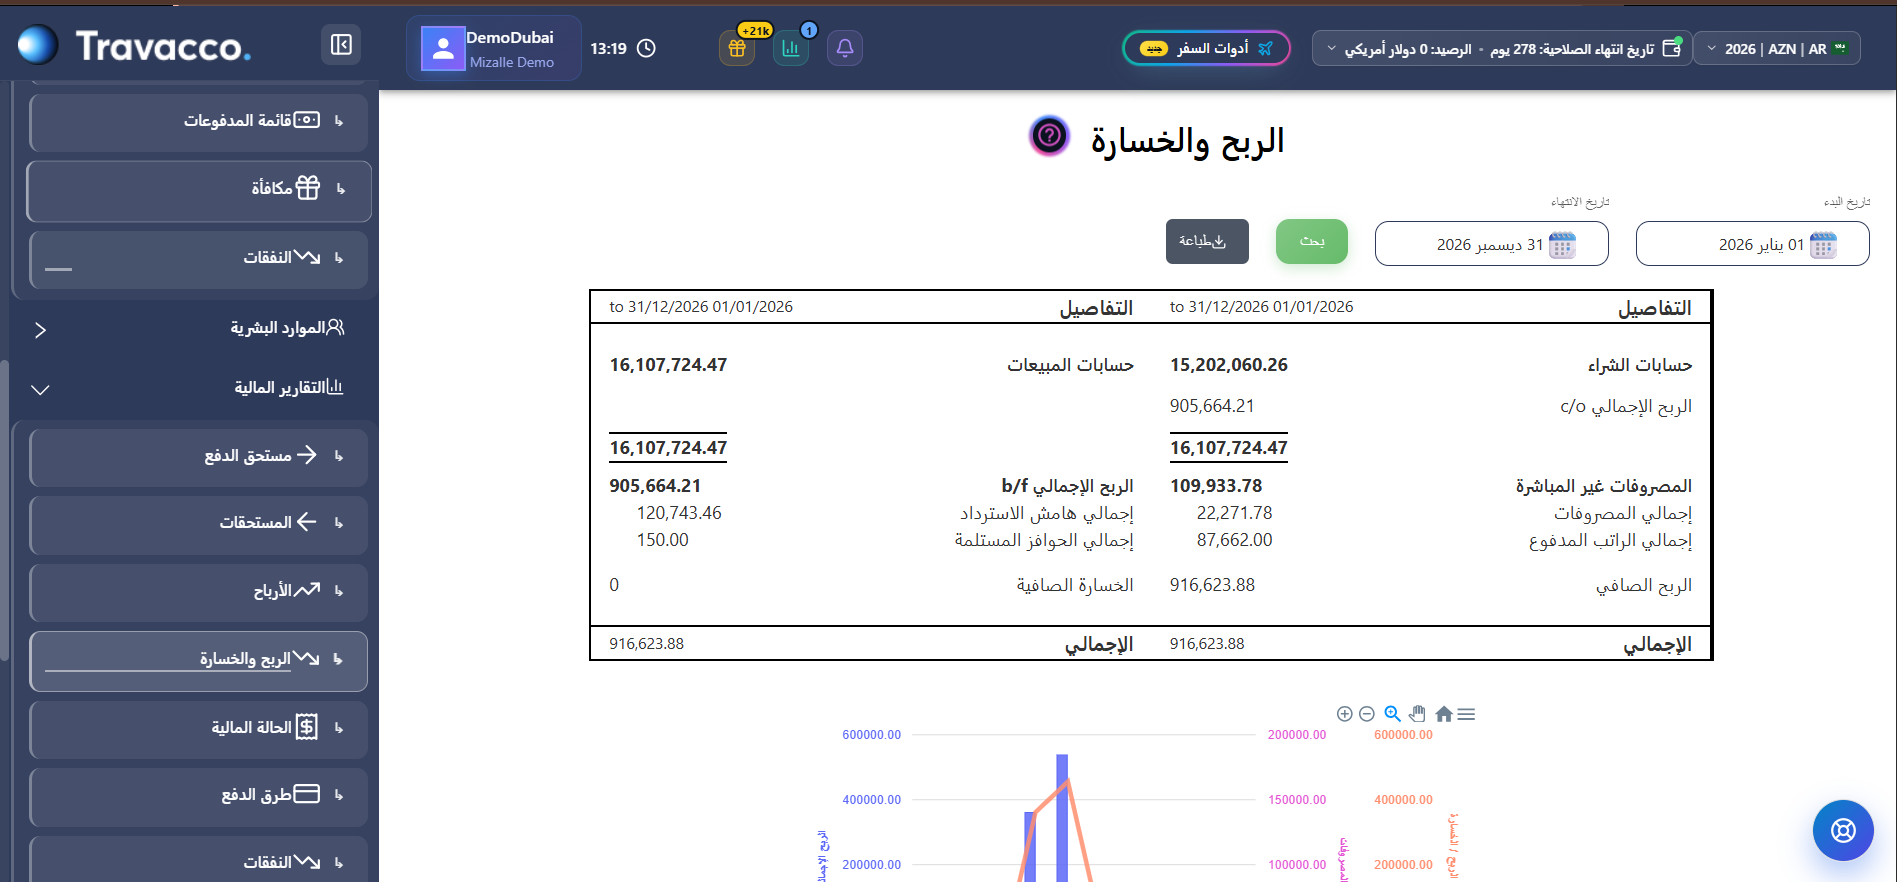
يجمع Travacco عمليات المبيعات والعمليات المالية في نظام واحد مصمم خصيصًا لوكالات السفر.
وبدلًا من التعامل مع عملية البيع كمعاملة منفصلة، يربط النظام بين الخطوات التجارية والمالية التي تأتي بعدها.
يمكن لوكالات السفر إدارة عمليات مثل تحصيلات العملاء، والمدفوعات المتعلقة بالمورّدين، والفواتير، والدفعات المقدمة، وعمليات الاسترداد، والعقود، وغيرها من العمليات المالية ضمن البيئة نفسها.
وهذا ينشئ علاقة أوضح بين عملية البيع الأصلية والمعاملات التي تحدث بعدها.
على سبيل المثال، بعد إنشاء عملية بيع، يمكن للوكالة مواصلة إدارة العملية المالية دون الحاجة إلى إعادة إدخال المعلومات نفسها في نظام منفصل.
ويكون ذلك مفيدًا بشكل خاص عندما يتضمن الحجز عدة دفعات أو تعديلات مالية.
رؤية مستحقات العملاء بشكل أوضح
تُعد مدفوعات العملاء المستحقة جزءًا مهمًا من التدفق النقدي لوكالة السفر.
قد يكون الحجز مؤكدًا، لكن العميل لا يزال لديه رصيد غير مدفوع.
ومن دون عملية واضحة لإدارة الذمم المدينة، قد يضطر الموظفون إلى مراجعة السجلات الفردية أو الاعتماد على التذكيرات اليدوية لمعرفة من لا يزال مدينًا.
يسمح النظام المركزي للوكالات بإبقاء هذه الأرصدة واضحة ومرتبطة بالعميل وعملية البيع ذات الصلة.
وهذا يسهل على الفرق متابعة المدفوعات وفهم حجم الإيرادات التي تم تحصيلها فعليًا.
الحفاظ على السيطرة على التزامات المورّدين
ينطبق المبدأ نفسه على مدفوعات المورّدين.
قد تحقق الوكالة مبيعات كبيرة، وفي الوقت نفسه تكون لديها التزامات كبيرة تجاه الفنادق وشركات الطيران ومنظمي الرحلات والشركاء الآخرين.
ومعرفة المبلغ المستحق على الوكالة لا تقل أهمية عن معرفة المبلغ المستحق لها من العملاء.
وعندما يتم تتبع الجانبين بشكل منهجي، تحصل الإدارة على صورة أكثر اكتمالًا للوضع المالي للشركة.
وبدلًا من النظر إلى الإيرادات من جانب واحد فقط، يمكن للوكالة مراعاة كل من الذمم المدينة والذمم الدائنة عند تقييم عملياتها المالية.
الربحية تبدأ من البيانات الأفضل
يعتمد تحليل الربحية الدقيق على دقة البيانات.
إذا كانت مدفوعات العملاء غير مكتملة، أو كانت التزامات المورّدين غير مسجلة بالكامل، أو تم تسجيل عمليات الاسترداد بشكل منفصل، فقد لا تعكس التقارير المالية الناتجة الوضع الفعلي.
ولهذا السبب، لا تقتصر الإدارة المالية على إعداد التقارير في نهاية الشهر.
بل تبدأ من تسجيل كل معاملة ذات صلة بشكل صحيح.
وعندما تكون المبيعات والعملاء والمدفوعات والفواتير وعمليات الاسترداد ومعاملات المورّدين مترابطة، تمتلك الوكالة أساسًا أقوى بكثير لتحليل أدائها.
لماذا تصبح حسابات الأرباح اليدوية صعبة؟
يمكن أن تكون جداول البيانات مفيدة للفرق الصغيرة، ولكن مع نمو الوكالة يزداد عدد المعاملات.
تخيل أن وكالة ما تدير:
- أكثر من 100 حجز للعملاء
- عدة مورّدين
- عدة عملات
- مدفوعات على أقساط
- تغييرات متكررة على الحجوزات
- عمليات استرداد وإلغاء
- منتجات سفر مختلفة
إن إدارة كل هذه المعلومات يدويًا قد تؤدي إلى حدوث اختلافات وأخطاء.
قد يقوم أحد الموظفين بتحديث جدول بيانات وينسى تحديث مستند آخر. وقد يتم تسجيل عملية استرداد بشكل منفصل. وقد لا تكون دفعة المورّد مرتبطة بالحجز الأصلي.
ومع مرور الوقت، تجعل هذه الفجوات الصغيرة من الصعب فهم النتيجة المالية الفعلية.
المشكلة ليست بالضرورة في كمية البيانات، بل في عدم وجود ترابط بين البيانات.
نهج أكثر عملية لربحية وكالة السفر
لا تحتاج وكالات السفر إلى النظر إلى الربحية كرقم واحد في نهاية الشهر.
النهج الأكثر فائدة هو جعل الربحية جزءًا من العمليات اليومية.
ينبغي أن تجيب كل عملية بيع عن الأسئلة التالية:
- ماذا تم بيعه؟
- كم دفع العميل؟
- كم تبقى للتحصيل؟
- كم يتعين على الوكالة دفعه للمورّدين؟
- هل كانت هناك عمليات استرداد أو تعديلات؟
- ما النتيجة المالية النهائية؟
عندما يمكن الإجابة عن هذه الأسئلة من النظام نفسه، تصبح عملية اتخاذ القرارات المالية أكثر وضوحًا.
الربحية تتعلق بأكثر من زيادة المبيعات
يُعد نمو المبيعات أمرًا مهمًا لأي وكالة سفر، لكن ارتفاع المبيعات لا يعني تلقائيًا ارتفاع الأرباح.
قد تزيد الوكالة من حجم مبيعاتها، وفي الوقت نفسه ترتفع تكاليف المورّدين، أو الذمم المدينة المستحقة، أو عمليات الاسترداد، أو المصروفات التشغيلية.
ولهذا السبب، يتطلب النمو المستدام رؤية واضحة لما يحدث بعد عملية البيع.
فالهدف ليس مجرد بيع المزيد من منتجات السفر.
بل فهم المعاملات التي تخلق قيمة، ومعرفة أين تذهب الأموال، وما الذي لا يزال مستحقًا، وكيف يتغير الوضع المالي العام.
تحويل البيانات المالية إلى قرارات أعمال أفضل
عندما تمتلك الوكالة معلومات مالية موثوقة، تستطيع الإدارة اتخاذ قرارات تشغيلية أكثر استنادًا إلى البيانات.
فعلى سبيل المثال، يمكن للوكالة تحديد أنواع منتجات السفر التي تساهم بشكل كبير في الإيرادات، ومتابعة الأرصدة المستحقة، ومراجعة التزامات المورّدين، وتحليل نتائج الأنشطة البيعية المختلفة.
كما يمكن لهذه المعلومات أن تساعد المديرين على تقييم أداء الأعمال بمرور الوقت.
وبدلًا من السؤال فقط:
«كم بعنا هذا الشهر؟»
يمكنهم أن يسألوا:
«ماذا حققت هذه المبيعات فعليًا بعد احتساب المعاملات المالية المرتبطة بها؟»
وهذا سؤال أكثر أهمية لإدارة الأعمال.
بالنسبة لوكالات السفر، لا تختبئ الربحية في تقرير واحد أو رقم واحد.
بل تتوزع عبر دورة الحياة المالية الكاملة لكل حجز: البيع، ومدفوعات العملاء، ومدفوعات المورّدين، والفواتير، وعمليات الاسترداد، والأرصدة المستحقة، والنتائج النهائية.
عندما تتم إدارة هذه العمليات بشكل منفصل، يصبح فهم الربحية أكثر صعوبة. وعندما تكون مترابطة، تحصل الوكالة على رؤية أوضح لمصدر أموالها، وإلى أين تذهب، وما الذي يتبقى منها.
يساعد Travacco وكالات السفر على جمع هذه العمليات في نظام أعمال واحد، وربط المبيعات بالعمليات المالية حتى تتمكن الفرق من إدارة المعاملات برؤية أوضح.
لأن معرفة حجم مبيعاتك ليست سوى البداية.
أما معرفة إلى أين تذهب أموالك فعليًا، فهي ما يمنحك رؤية أوضح لربحية وكالة السفر الخاصة بك.